
理事コラム:第7号『ゆがんだ信頼関係から不祥事は始まる』山口 利昭
2013年2月1日
理事コラム:第9号『新年度を迎えて』脇山 太介
2013年4月1日
2012 年は米国でサーベンス = オクスレー法の成立後 10 年目の節目となり、同法の目玉のひとつである内部統制報告制度を振り返る動きがあった。 エンロン、ワールドコムなどの一連の企業不正事件を契機として成立し、我が国の金融商品取引法にも影響を及ぼしたこの制度も定着し、概ね好意 的に受け止められているようだ。
サーベンス = オクスレー法では、内部告発者の保護規定が置かれたが、2010 年に米国で成立したドッド = フランク法では、加えて、当局への内部 告発者への報奨制度が導入された。同法の下では、SEC 等による 100 万ドル以上の制裁金執行につながる情報提供を行った者に対して制裁金額の 10% ~ 30% の報奨金が支払われる。
不正発見のために内部告発 / 内部通報が重要な役割を果たすことは、統計においても裏付けられている。ACFE による「国民への報告書 2012 年度版」によれば、不正発見の 40% 強は通報によるもので、そのうち約半数が同じ職場の従業員からの通報だという。また、ホットラインを有する組織は、そうでない組織に比べて、不正による平均損失額を 44% 軽減できているとされる。
エンロン、ワールドコム両事件の内部告発者が「TIME」誌の新年号の表紙を飾る” Person of theYear” として選定されたりするなど、米国では、元来、内部告発 / 内部通報を「勇気ある行為」と讃える風潮がある。しかし、その米国でも、ドッド = フランク法のこの規定は物議を醸した。不正の事実を知ることを「一攫千金の機会」と捉える者が出て、組織内のコンプライアンス手続を回避して当局へ直接通報するインセンティブとなるおそれがあるというのだ。このような批判を受けて、SEC は当初の規則案を修正し、当局への通報前に組織内のコンプライアンス手続を利用したかどうかによって報奨金額に差を設けることとした。
一方、我が国では、内部告発や内部通報は「仲間を売る」行為とも捉えられ、必ずしも好意的な受け止め方ばかりとは限らない。上述のような報奨金制度にはなおさら抵抗感を感じる者が多いだろう。実際、ある自治体が内部通報に対して小額の金品を提供する制度を導入したものの、撤回するに至った例もある。我が国においても内部通報制度を導入する組織は増えているが、制度を本当の意味で機能させるためには、国民性や組織風土に合わせた工夫が重要といえるだろう。内部統制にもいえることであるが、なかなか” One size fits all” とはいかないものである。
プロフィール
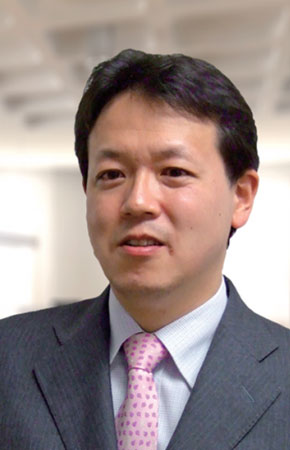
山田 善隆 氏
京都監査法人 パートナー
青山学院大学大学院
会計プロフェッション研究科
特任准教授
公認会計士 ( 日本・米国 )
公認内部監査人
公認管理会計士
公認不正検査士
ACFE JAPAN 理事